10亿元投资,5GW产能 JM催化剂涂覆膜工厂落户上海嘉定的战略意义
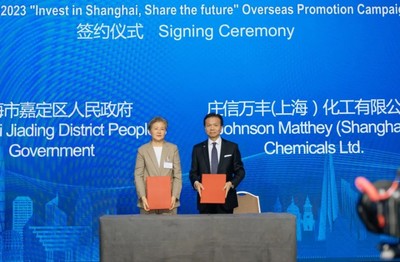
一则重磅消息在氢能与化工行业激起千层浪:英国庄信万丰(Johnson Matthey,简称JM)宣布,将在上海嘉定投资10亿元,建设一座年产5GW的催化剂涂覆膜(CCM)工厂。这是JM在中国氢能领域最大的一笔单体投资,也是其全球战略布局的关键落子。对于工业化工催化剂行业而言,这不仅是产能的扩张,更是一场技术、市场与政策共振的深刻变革。
一、CCM:氢燃料电池的“心脏”
催化剂涂覆膜(CCM)是质子交换膜燃料电池(PEMFC)的核心组件,由质子交换膜、催化剂层(通常为铂碳或铂合金)通过精密涂覆工艺一体成型。它直接决定了燃料电池的功率密度、寿命与成本,被誉为燃料电池的“心脏”。而JM正是全球CCM领域的领导者,其产品广泛应用于乘用车、重卡、船舶及固定式发电等场景,客户覆盖宝马、戴姆勒等国际巨头。
此次落户上海的工厂,规划一期产能就达到5GW。按照单套燃料电池系统100kW计算,5GW对应约5万套系统,可满足约1.2万辆重卡或20万辆乘用车的需求。如此规模,在国内乃至全球都属罕见。
二、落子嘉定:产业链与市场的双重考量
嘉定何以吸引JM?表面看,嘉定是上海汽车产业的重镇,拥有大众、沃尔沃等整车厂及数百家零部件企业,形成了完整的汽车生态。但更深层的原因在于,嘉定正在全力打造“氢能港”,已集聚捷氢科技、重塑科技、康明斯等氢能与燃料电池头部企业,并拥有国家燃料电池汽车及动力系统工程技术研究中心。JM的CCM工厂正好嵌入这一链条,实现“催化剂-膜电极-电堆-系统-整车”的闭环。
嘉定地处长三角氢走廊核心, proximity to 上海港,便于进口原材料和出口产品。而中国的氢能政策东风——从“以奖代补”到“燃料电池汽车示范城市群”——更为JM提供了确定性的市场预期。10亿元投资,与其说是建厂,不如说是JM对中国氢能未来的信任投票。
三、对工业化工催化剂行业的三重冲击
- 技术降本,倒逼国产化提速
CCM的成本中,铂催化剂占大头(约40%-50%),且严重依赖进口。JM在中国建厂,短期会推动CCM国产化,降低物流与关税成本,让下游电堆企业获益。长期看,其先进的涂覆工艺(如狭缝挤压涂布、卷对卷生产)和低铂载量技术将形成“鲶鱼效应”,倒逼国内催化剂企业(如济平新能源、武汉喜马拉雅、中科科创)加速研发。国产化替代不再是口号,而是生存之战。
- 供应链重构,从“海外进口”到“本地配套”
过去,国内CCM几乎全部依赖JM、戈尔、巴斯夫等海外巨头,交货周期长、议价能力弱。JM嘉定工厂投产后, local supply将大幅缩短交付时间至数周,并降低库存压力。更重要的是,它将吸引质子交换膜、铂碳、气体扩散层等上游材料企业就近布局,形成产业集群。而JM的规模化生产,也会摊薄铂用量,推动铂族金属回收产业在长三角落地。
- 政策与市场的双重利好
中国《氢能产业发展中长期规划》明确,到2025年燃料电池车辆保有量约5万辆。JM的5GW产能,恰好匹配这一目标的高端需求。嘉定工厂可受益于上海自贸区及临港新片区的关税与税收优惠,进一步降低成本。对于工业化工催化剂行业而言,这意味着一个千亿级市场的 Accelerator——不仅用于车用,还可拓展至电解水制氢、化工加氢等场景。
四、挑战与隐忧
尽管前景光明,但JM的CCM工厂也面临挑战。一是中国氢能市场尚未大规模爆发,加氢站等基础设施不足,消费端需求可能滞后于产能。二是国内竞争者正快速追赶,价格战或难以避免。三是地缘政治风险,如铂族金属供应(主要来自南非)及技术出口管制。JM需在“技术领先”与“成本可控”之间精妙平衡。
五、催化产业,驱动未来
10亿元投资,5GW产能, JM催化剂涂覆膜工厂落沪,绝非简单的产能转移。它标志着中国氢能产业链从“政策驱动”转向“技术与市场双轮驱动”的新阶段。对于工业化工催化剂行业,这是一次催化剂般的加速反应:国际巨头带来了先进技术和管理经验,而本土企业则获得近距离学习与协同的机会。当碳达峰、碳中和的世纪命题落在上海嘉定的一片厂房上,我们看到的不仅是燃料电池的心脏在跳动,更是中国制造由“跟跑”到“并跑”的铿锵足音。
catalyst一词,在化学中意为“加速反应,矢志不渝”。而今,JM的落子,或许正是那枚点燃氢能未来的催化剂。
如若转载,请注明出处:http://www.hbsxchj.com/product/62.html
更新时间:2026-10-11 12:10:44